Indépendant : combien toucheriez-vous vraiment en cas d’accident ?
2 novembre 2026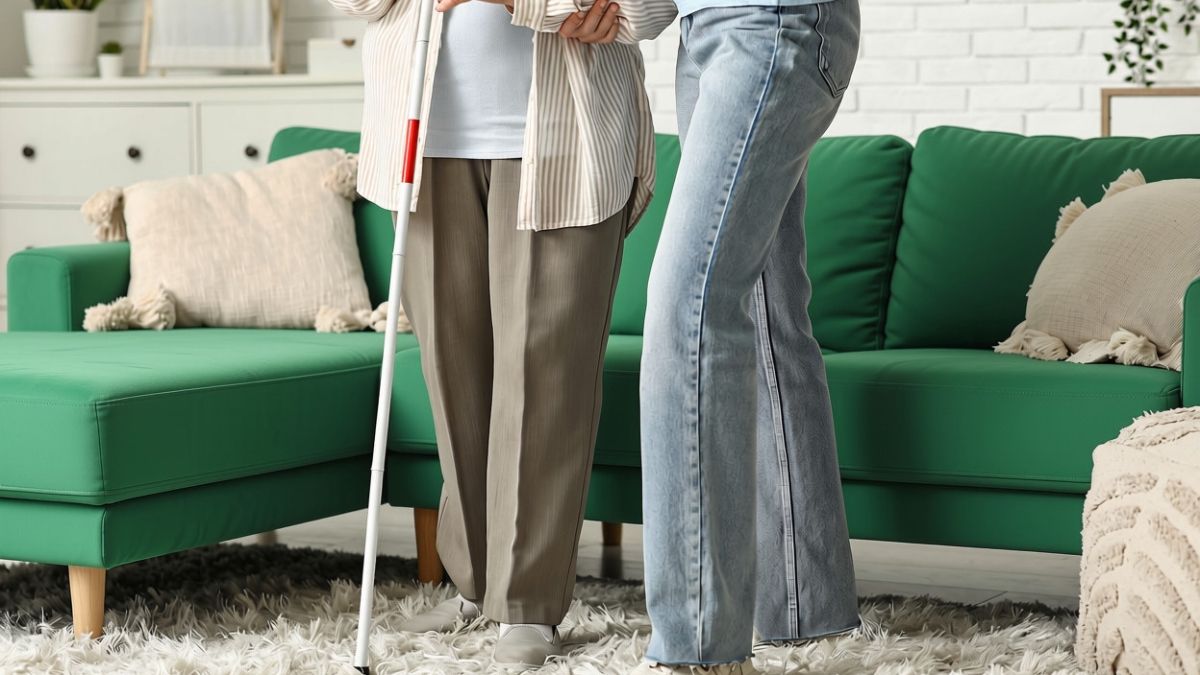
Découvrez comment financer une aide à domicile, quelles aides publiques existent et comment une assurance dépendance peut compléter ces dispositifs pour préserver votre autonomie.
Avec l’âge, certaines tâches du quotidien deviennent plus difficiles : faire les courses, préparer les repas, entretenir son logement ou se déplacer en sécurité. Perdre un peu d’autonomie ne signifie pas pour autant devoir quitter son domicile. Une aide à domicile adaptée permet souvent de continuer à vivre chez soi, dans un environnement familier, en gardant ses habitudes.
Reste une question concrète : comment financer cette aide quand les besoins augmentent ? Des dispositifs publics prennent en charge une partie des dépenses. Une assurance dépendance peut apporter un complément financier ou des services d’assistance, selon les garanties prévues au contrat. Comprendre le rôle de chacun vous permet d’anticiper sereinement.
Chez Abela Assurances, nous accompagnons les seniors depuis 1996. Plus de 5 000 seniors nous ont confié leur protection. Notre équipe de 10 experts vous aide à comprendre les garanties dépendance et à comparer les contrats, gratuitement et sans engagement.
Pourquoi l’aide à domicile est-elle essentielle pour préserver son autonomie ?
Quels services peut apporter une aide à domicile ?
L’aide à domicile intervient pour différentes tâches, selon vos besoins et les prestations convenues : entretien du logement, préparation des repas, courses, accompagnement lors des sorties. Selon la qualification du professionnel, elle peut aussi vous aider pour certains gestes de la vie quotidienne, comme l’habillage, la toilette ou les déplacements.
Définir vos besoins avec précision est la première étape. Quelques heures par semaine suffisent à certaines personnes. D’autres ont besoin d’un accompagnement quotidien. L’objectif : une solution adaptée, sans payer de prestations inutiles ni négliger les vraies difficultés.
Un conseil simple à appliquer dès cette semaine : notez chaque tâche qui vous demande un effort ou que vous repoussez. Ce relevé vous servira lors de l’évaluation de vos besoins.
Comment l’aide à domicile permet-elle de rester chez soi plus longtemps ?
Être aidé chez soi facilite le maintien des habitudes et des liens sociaux. Cela rassure aussi les proches, qui ne peuvent pas toujours être présents. L’aide humaine gagne à être complétée par quelques aménagements du logement, qui limitent les risques de chute et facilitent les déplacements.
Exemple : des aménagements simples font souvent la différence. Des barres d’appui dans la salle de bains et les toilettes, un éclairage renforcé dans les couloirs et l’escalier, la suppression des tapis et obstacles au sol. Un ergothérapeute (professionnel de l’adaptation du quotidien) peut évaluer votre logement et vous aider à prioriser les travaux.
Le maintien à domicile doit toutefois rester adapté à votre situation. Quand les besoins deviennent importants, demandez une évaluation auprès de votre conseil départemental : elle permet d’identifier les aides humaines et matérielles nécessaires.
Sommaire
- Pourquoi l’aide à domicile est-elle essentielle pour préserver son autonomie ?
- Quelles aides financières pour payer une aide à domicile ?
- Que couvre une assurance dépendance pour le maintien à domicile ?
- Assurance dépendance et aides publiques : peut-on les cumuler ?
- Comment choisir une assurance dépendance adaptée à ses besoins ?
- Comment anticiper la perte d’autonomie et préparer son maintien à domicile ?
- En deux mots
Vous voulez savoir quelles aides et quelles garanties correspondent à votre situation ?
Quelles aides financières pour payer une aide à domicile ?
L’APA à domicile : une aide en cas de perte d’autonomie
L’allocation personnalisée d’autonomie (APA) à domicile est une aide destinée, sous conditions, aux personnes âgées de 60 ans et plus en perte d’autonomie. Son attribution dépend notamment du niveau de perte d’autonomie évalué et de la situation du demandeur. Lorsqu’elle est accordée, elle contribue au financement des dépenses prévues dans un plan d’aide personnalisé, qui peut inclure certaines interventions à domicile.
L’APA n’est pas une somme librement utilisable pour n’importe quelle dépense : son utilisation est encadrée par le plan d’aide et les règles applicables. Le montant de la participation éventuelle de la personne dépend notamment de ses ressources. Pour connaître les conditions précises et déposer une demande, il est possible de contacter le conseil départemental ou le point d’information local dédié aux personnes âgées.
Les aides des caisses de retraite et des collectivités
Selon la situation, la caisse de retraite peut proposer des aides pour prévenir la perte d’autonomie ou financer certaines heures d’aide à domicile. Les conditions varient selon les régimes, les ressources et le niveau d’autonomie. Le centre communal d’action sociale (CCAS) ou un service local d’information pour les personnes âgées peut également orienter vers les dispositifs disponibles sur le territoire.
Le crédit d’impôt pour l’emploi à domicile
Certaines dépenses liées à l’emploi d’un salarié à domicile ou au recours à un organisme de services à la personne peuvent ouvrir droit à un crédit d’impôt, sous réserve des conditions fiscales en vigueur. Les dépenses éligibles, les plafonds et les modalités de déclaration doivent être vérifiés avant de calculer l’avantage auquel vous pourriez prétendre. Il est également utile de vérifier comment les aides reçues doivent être prises en compte dans la déclaration.
Vous souhaitez construire une stratégie qui couvre à la fois votre prévoyance et votre retraite ? Abela Assurances coordonne les deux pour vous.
Que couvre une assurance dépendance pour le maintien à domicile ?
Les aides publiques couvrent rarement l’intégralité des frais. L’assurance dépendance sert à combler cet écart.
La rente ou le capital pour financer les dépenses liées à la dépendance
Une assurance dépendance est un contrat qui prévoit des prestations lorsque l’assuré répond aux critères de dépendance définis dans les conditions contractuelles. Selon le contrat, la prestation peut prendre la forme d’une rente périodique, d’un capital ou de services d’assistance. Une rente peut aider à faire face à des dépenses récurrentes, tandis qu’un capital peut être utile pour financer certains frais ponctuels, si le contrat le prévoit.
Les sommes versées peuvent contribuer au budget consacré à l’aide à domicile, à certains équipements ou à l’adaptation du logement. Il ne faut cependant pas supposer que toutes les dépenses seront automatiquement remboursées : il s’agit généralement d’une prestation prévue au contrat, dont l’utilisation et le montant dépendent des garanties souscrites.
La dépendance partielle et la dépendance totale : quelles différences ?
Les contrats peuvent distinguer plusieurs niveaux de dépendance. Certains prévoient une prestation uniquement en cas de dépendance totale ; d’autres peuvent également couvrir une dépendance partielle, selon des critères précis. Ces critères peuvent s’appuyer sur la capacité à accomplir des actes essentiels de la vie quotidienne ou sur une grille d’évaluation définie par l’assureur.
Avant de souscrire, il est donc essentiel de vérifier la définition contractuelle de la dépendance, les conditions d’évaluation, les justificatifs demandés et le montant prévu pour chaque niveau de couverture. Deux contrats portant un nom similaire peuvent proposer des garanties très différentes.
Les services d’assistance complémentaires
En complément d’une prestation financière, certains contrats proposent des services d’assistance : informations pratiques, orientation vers des professionnels, accompagnement dans certaines démarches ou soutien aux proches aidants. La nature et la disponibilité de ces services varient selon les contrats. Il convient de consulter la notice d’information pour savoir ce qui est réellement inclus et dans quelles circonstances l’assistance peut être sollicitée.
Toutes les assurances dépendance ne se déclenchent pas au même niveau de perte d’autonomie. Nos experts comparent les garanties pour vous.
Assurance dépendance et aides publiques : peut-on les cumuler ?
L’APA et l’assurance dépendance répondent à des logiques différentes. L’APA est une aide publique attribuée sous conditions et utilisée dans le cadre d’un plan d’aide. L’assurance dépendance repose sur un contrat privé, avec ses propres critères de déclenchement et ses modalités de versement.
Il est généralement possible de bénéficier d’une aide publique et d’une prestation d’assurance dépendance, sous réserve des conditions applicables à chaque dispositif. Il faut toutefois vérifier les règles de calcul et de déclaration propres aux aides perçues, ainsi que les éventuelles dispositions particulières du contrat.
Une personne peut recevoir une aide destinée à financer une partie des interventions prévues dans son plan d’aide, puis mobiliser une rente d’assurance, si elle y a droit, pour contribuer à d’autres dépenses liées à son quotidien. L’enjeu est d’évaluer le budget global : coût des interventions, aides disponibles, participation personnelle et éventuelles prestations d’assurance.
Comment choisir une assurance dépendance adaptée à ses besoins ?
Vérifier les garanties et le niveau de dépendance couvert
Commencez par examiner les situations couvertes : dépendance partielle, dépendance totale, ou les deux. Vérifiez le montant de la rente ou du capital, les modalités de revalorisation et les éventuels services d’assistance. Il est utile de comparer les prestations à vos dépenses potentielles et à vos autres ressources, sans partir du principe qu’une garantie couvrira l’intégralité des frais.
Examiner les délais de carence, les franchises et les exclusions
Le contrat peut prévoir un délai de carence après la souscription, des conditions particulières en fonction de l’origine de la dépendance, ou des exclusions. Les formalités de déclaration et les modalités d’évaluation de la perte d’autonomie sont également importantes. Prenez le temps de lire les conditions générales et la notice d’information, et demandez des explications écrites si une clause n’est pas claire.
Comparer les cotisations et les conditions d’évolution
Le montant de la cotisation ne doit pas être le seul critère de choix. Il faut aussi comprendre comment elle peut évoluer, si les prestations sont revalorisées et ce qui se passe en cas de cessation de paiement. Selon les contrats, les conséquences sur les droits déjà acquis peuvent différer. Comparez donc les garanties, les exclusions, les services et le coût sur la durée, en tenant compte de votre budget.
Comment anticiper la perte d’autonomie et préparer son maintien à domicile ?
Anticiper permet de prendre des décisions plus sereinement. Commencez par identifier les tâches qui deviennent difficiles et les solutions qui pourraient vous aider. Renseignez-vous auprès du conseil départemental, de votre caisse de retraite ou d’un point d’information local sur les aides disponibles. Vous pouvez aussi évaluer les aménagements utiles dans le logement et faire le point sur vos contrats d’assurance.
Si vous envisagez une assurance dépendance, vérifiez les conditions d’âge et de santé à l’adhésion, ainsi que les garanties réellement prévues. L’objectif est de choisir une protection cohérente avec vos besoins et vos moyens, sans attendre une situation d’urgence.
En deux mots
L’aide à domicile peut jouer un rôle essentiel pour continuer à vivre chez soi et préserver ses habitudes lorsque l’autonomie diminue. Pour financer cet accompagnement, plusieurs solutions peuvent être étudiées : aides publiques, dispositifs des caisses de retraite, avantages fiscaux éventuels et assurance dépendance.
Chaque dispositif répond à des conditions précises. Faire le point sur ses besoins, ses ressources et ses garanties permet de mieux anticiper les dépenses et d’éviter les mauvaises surprises. Une étude personnalisée de sa situation peut aider à identifier les solutions les plus adaptées pour préserver son autonomie le plus longtemps possible.